عند شراء سيارة بالتقسيط أو أخذ تمويل شخصي، أول ما يلفت انتباهك هو النسبة المعلنة. لكن هذه النسبة وحدها قد تكون مضللة تماماً، لأن طريقة حسابها أهم من رقمها. وهنا يأتي الفرق بين الفائدة الثابتة والمتناقصة.
الفائدة المتناقصة
تُحسب الفائدة على الرصيد المتبقي من القرض. في الشهر الأول تدفع فائدة على كامل المبلغ، ثم مع كل قسط ينخفض الرصيد فتقل الفائدة، ويذهب جزء أكبر من القسط لسداد أصل القرض. وهذه هي الطريقة المعتادة في التمويل العقاري ومعظم القروض الشخصية.
الفائدة الثابتة (Flat)
تُحسب الفائدة مرة واحدة على أصل المبلغ لكامل المدة، ثم تُوزع بالتساوي على الأقساط. فلو اقترضت 100,000 ريال بنسبة 3% ثابتة لمدة 5 سنوات، تكون الفائدة 100,000 × 3% × 5 = 15,000 ريال، مهما سددت من المبلغ خلال المدة.
المشكلة أنك في منتصف المدة تكون قد سددت نصف القرض تقريباً، لكنك ما زلت تدفع فائدة وكأنك مدين بالمبلغ كاملاً. ولهذا تقترب التكلفة الحقيقية للفائدة الثابتة من ضعف نسبتها المعلنة.
مقارنة بالأرقام
| قرض 100,000 لمدة 5 سنوات | القسط الشهري | إجمالي الفوائد |
|---|---|---|
| 3% ثابتة | 1,916.67 | 15,000 |
| 5% متناقصة | 1,887.12 | 13,227 |
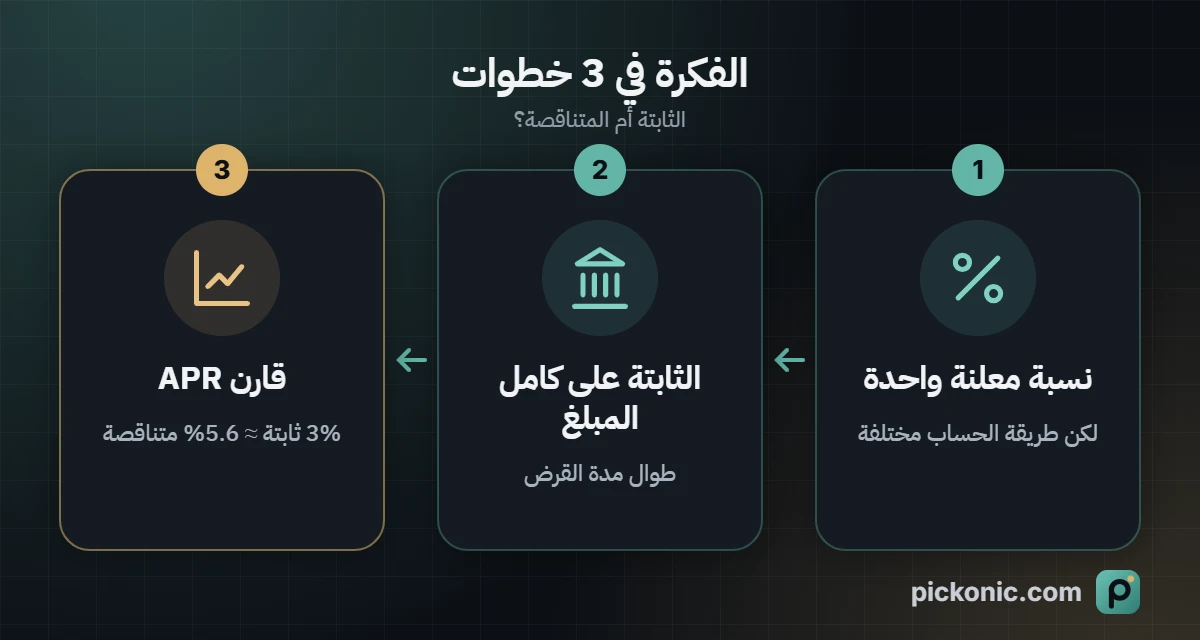
النتيجة مفاجئة لكثيرين: القرض بنسبة 3% ثابتة أغلى من القرض بنسبة 5% متناقصة. والسبب أن النسبة الثابتة 3% تعادل فعلياً نحو 5.64% متناقصة، وهذا ما يسمى معدل النسبة السنوي (APR).
كيف تقارن بين العروض؟
- اسأل دائماً: هل النسبة ثابتة أم متناقصة؟
- اطلب معدل النسبة السنوي (APR)، فهو الرقم العادل للمقارنة.
- قارن إجمالي المبلغ المسدد وليس القسط الشهري فقط.
- اسأل عن الرسوم الإدارية والتأمين وتكلفة السداد المبكر.
وكقاعدة تقريبية لقروض السيارات من 3 إلى 5 سنوات: اضرب النسبة الثابتة في 1.8 إلى 1.9 تقريباً لتعرف ما يقابلها من نسبة متناقصة.
تنبيه: هذا المقال للتوعية العامة ولا يعد استشارة مالية، والقرار النهائي يعتمد على شروط كل جهة ممولة.
كيف تحوّل الفائدة الثابتة إلى ما يعادلها متناقصة؟
الطريقة التقريبية الشائعة: اضرب نسبة الفائدة الثابتة في 1.8 إلى 1.9 تقريباً لقروض المدد المتوسطة. فالفائدة الثابتة 3% على قرض 5 سنوات تعادل تقريباً 5.5% إلى 5.7% على الرصيد المتناقص. هذه قاعدة للتقدير فقط، والأدق أن تطلب من البنك «معدل النسبة السنوي» (APR) أو أن تقارن مجموع ما ستدفعه.
مثال كامل لقرض سيارة
قرض بقيمة 80,000 درهم لمدة 5 سنوات (60 شهراً):
- بفائدة ثابتة 3%: الفائدة السنوية = 80,000 × 0.03 = 2,400 درهم، ولخمس سنوات 12,000 درهم. المجموع 92,000 درهم، والقسط الشهري = 92,000 ÷ 60 ≈ 1,533 درهماً.
- بفائدة متناقصة 5%: القسط الشهري حسب معادلة القرض ≈ 1,510 درهماً، ومجموع الفوائد نحو 10,580 درهماً.
رغم أن 3% تبدو أقل من 5%، فإن القرض بالفائدة الثابتة هنا أغلى بنحو 1,400 درهم. السبب أن الفائدة الثابتة تُحسب على المبلغ الأصلي كاملاً طوال المدة، حتى بعد أن تسدد نصفه.
ماذا عن السداد المبكر؟
في الفائدة المتناقصة، كل دفعة إضافية تقلل الرصيد فتقل الفائدة القادمة مباشرة. أما في القروض بالفائدة الثابتة فالأمر يعتمد على العقد وطريقة البنك في احتساب الفوائد غير المكتسبة عند التسوية، وقد توجد رسوم للسداد المبكر. لذلك اسأل قبل التوقيع: «كم سأوفر لو سددت القرض بعد سنتين؟» واطلب الإجابة مكتوبة.
تكاليف لا تظهر في نسبة الفائدة
- رسوم المعالجة أو فتح الملف.
- التأمين المرتبط بالقرض، سواء على الحياة أو على السيارة.
- رسوم التأخير وإعادة الجدولة.
- اشتراط تحويل الراتب أو فتح حساب معين.
اجمع كل هذه التكاليف مع الفوائد لتعرف التكلفة الحقيقية للقرض، ثم قارن العروض على هذا الأساس.
الأسئلة الشائعة
لماذا تعرض بعض الجهات الفائدة الثابتة؟
لأنها سهلة الحساب وتبدو منخفضة. لا يعني ذلك أنها خدعة، لكنها لا تُقارن مباشرة بالفائدة المتناقصة.
هل القسط الأقل يعني قرضاً أرخص؟
ليس دائماً. تمديد المدة يقلل القسط لكنه يرفع مجموع الفوائد. انظر إلى إجمالي ما ستدفعه، لا إلى القسط وحده.
ما هو APR؟
معدل النسبة السنوي، ويجمع الفائدة والرسوم الأساسية في نسبة سنوية واحدة على الرصيد المتناقص. هو أفضل رقم لمقارنة عرضين.
هذا المقال معلومات عامة وليس استشارة مالية. شروط القروض تختلف بين البنوك والدول.