صندوق الطوارئ أقل مواضيع المال إثارة، وربما أهمها. فهو المبلغ الذي يمنع إصلاح سيارة مفاجئاً، أو فاتورة علاج، أو فترة بين وظيفتين من أن تتحول إلى دين على بطاقة الائتمان. في هذا الدليل نجيب عن ثلاثة أسئلة: كم تحتاج فعلاً؟ وأين تحفظه بحيث يربح شيئاً دون مخاطرة؟ وكيف تبنيه حين يكون راتبك مضغوطاً أصلاً؟
كم يجب أن يكون صندوق الطوارئ؟
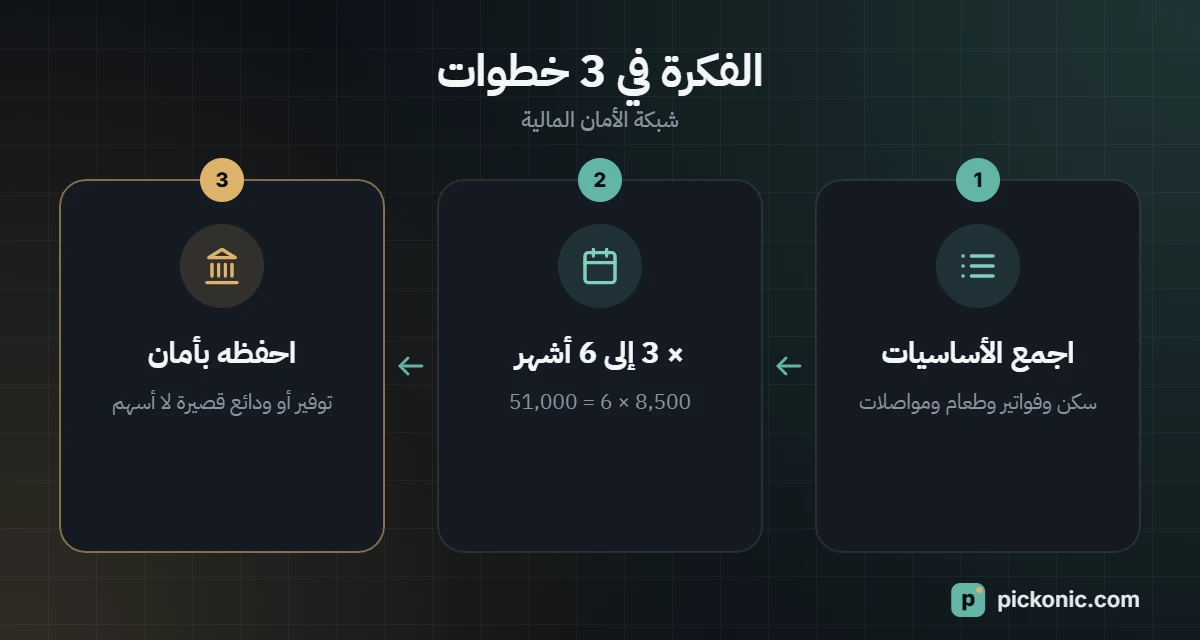
القاعدة الشائعة: مصاريف أساسية تكفي من 3 إلى 6 أشهر. ولاحظ كلمة أساسية؛ فالمقصود ليس راتبك كاملاً، بل ما تحتاجه لتستمر الحياة لو توقف الدخل: الإيجار، والفواتير، والطعام، والمواصلات، والتأمين، والرسوم الدراسية، والحد الأدنى لأقساط القروض. أما المطاعم والسفر والأجهزة الجديدة فلا تدخل في الحساب.
| وضعك | الهدف المقترح |
|---|---|
| وظيفة مستقرة، دخلان في الأسرة، بلا معالين | 3 أشهر |
| دخل واحد أو أسرة فيها أطفال | 6 أشهر |
| عمل حر أو دخل بالعمولة أو صاحب مشروع | من 6 إلى 12 شهراً |
| مقيم ترتبط إقامته بوظيفته | 6 أشهر على الأقل، مع تكلفة الانتقال إن لزم |
مثال: إذا كانت مصاريفك الأساسية 8,500 درهم شهرياً وتعيل أسرة بدخل واحد، فهدفك 8,500 × 6 = 51,000 درهم. قد يبدو الرقم كبيراً، ولهذا نشرح في الأقسام التالية كيف تصل إليه على مراحل.
أين تحفظ صندوق الطوارئ؟
لصندوق الطوارئ ثلاث مهام بهذا الترتيب: أن يكون آمناً، ثم متاحاً خلال أيام قليلة، ثم أن يربح شيئاً إن أمكن. العائد يأتي أخيراً. وهذا يستبعد الأسهم والعملات الرقمية والعقار، لأنها قد تكون في أسوأ حالاتها بالضبط حين تحتاج المال.
| الخيار | سرعة الوصول | العائد | ملاحظات |
|---|---|---|---|
| الحساب الجاري | فوري | غالباً لا شيء | سهل الصرف منه؛ يصلح لمبلغ صغير أولي فقط |
| حساب التوفير | في اليوم نفسه إلى أيام قليلة | منخفض إلى متوسط | المكان الأشهر للجزء الأكبر من الصندوق |
| حساب توفير بعائد أعلى أو بنك رقمي | في اليوم نفسه إلى أيام قليلة | أعلى من التوفير العادي | تحقق من الحد الأدنى للرصيد وهل النسبة ترويجية مؤقتة |
| وديعة لأجل | مقفلة لمدة؛ الكسر المبكر قد يُفقدك العائد | أعلى | مناسبة للجزء الذي يُستبعد أن تحتاجه قريباً |
| صناديق أسواق النقد | أيام قليلة | يتغير مع أسعار الفائدة | منخفضة المخاطر لكنها ليست وديعة بنكية؛ اقرأ تفاصيل الصندوق |
ولمن يفضّل الخيارات المتوافقة مع الشريعة، تقدم البنوك الإسلامية حسابات توفير وحسابات استثمار لأجل قائمة على المضاربة أو صيغ مشابهة، بعائد متوقع بدل الفائدة.
ترتيب بسيط على طبقتين
- الطبقة الأولى: مصاريف شهر واحد في حساب توفير مرتبط بحسابك الجاري، للوصول الفوري.
- الطبقة الثانية: باقي الأشهر في حساب توفير بعائد أعلى أو وديعة قصيرة يمكن كسرها عند الحاجة.
وإذا كنت تميل لسحب المال من الصندوق بلا ضرورة، احفظه في بنك مختلف عن بنك راتبك. تحويل يستغرق يوماً يعطيك لحظة تفكير مفيدة.
ما الذي تبحث عنه في حساب التوفير؟
- العائد الحقيقي. هل النسبة المعلنة لأشهر قليلة فقط؟ أم على جزء من الرصيد فقط؟
- الحد الأدنى للرصيد والرسوم. رسوم النزول تحت الحد الأدنى قد تلغي العائد.
- قيود السحب. بعض الحسابات تحدد عدد السحوبات المجانية شهرياً أو تشترط إشعاراً مسبقاً.
- الترخيص. تعامل مع بنوك مرخصة من المصرف المركزي في بلدك.
- سهولة التحويل. تحتاج نقل المال لحسابك الرئيسي بسرعة، حتى في عطلة نهاية الأسبوع.
كيف تبنيه والراتب ضيق؟
- ابدأ بهدف صغير. ادخر مصاريف شهر واحد أولاً، فهي تحميك من معظم الطوارئ الصغيرة.
- اجعله تلقائياً. حوّل المبلغ يوم نزول الراتب قبل أن تصرفه. حتى 5% من صافي الراتب تتراكم.
- ادخر المبالغ غير المتوقعة. المكافآت والزيادات والمبالغ المستردة والهدايا النقدية يمكن أن تذهب مباشرة للصندوق.
- ألغِ مصروفاً واحداً. اشتراك لا تستخدمه تقريباً، وحوّل قيمته نفسها للصندوق.
- تابع التقدم. رؤية النسبة المحققة من الهدف تحفّز. إذا ادخرت 17,000 من 51,000 فقد أنجزت الثلث.
ما الذي يُعد طارئاً؟
استخدم الصندوق لما هو مفاجئ وضروري وعاجل: فقدان الوظيفة، أو مصاريف علاج لا يغطيها التأمين، أو إصلاح عاجل للسيارة أو المنزل، أو سفر طارئ لظرف عائلي. أما المصاريف المخططة كالرسوم الدراسية السنوية والسفر والهاتف الجديد ومصاريف رمضان والعيد فليست طوارئ؛ ادخر لها في حساب منفصل.
وبعد أن تستخدم الصندوق، يصبح إعادة بنائه أولويتك الأولى في الادخار حتى يعود للهدف.
أسئلة شائعة
أسدد الديون أولاً أم أبني صندوق الطوارئ؟
طريقة شائعة: ابنِ مبلغاً صغيراً يغطي شهراً من المصاريف الأساسية، ثم ركز على الديون مرتفعة التكلفة كبطاقات الائتمان، ثم أكمل الصندوق. فبدون أي احتياطي تعود المفاجأة التالية إلى البطاقة.
هل مكافأة نهاية الخدمة تغني عن صندوق الطوارئ؟
تساعد، لكنها لا تُصرف إلا عند انتهاء العمل، وقد يتأخر وصولها. ولا يمكنك استخدامها في طارئ وأنت ما زلت تعمل، لذلك يبقى الصندوق المنفصل ضرورياً. احسب مكافأتك المتوقعة بحاسبة نهاية الخدمة لتعرف موقعك.
هل أستثمر الصندوق لأتفوق على التضخم؟
لا. هدفه أن يكون موجوداً حين تتعثر الأسواق أو وظيفتك. استثمر ما يزيد على الصندوق.
هذا المقال للمعلومة العامة ولا يعد نصيحة مالية. العوائد والمنتجات تتغير، فقارن العروض الحالية مباشرة مع البنوك.
ولتعرف كم تمثل مدخراتك الشهرية من راتبك بالضبط، استخدم حاسبة النسبة المئوية.