استرداد نقدي (كاش باك) أم أميال سفر؟ هذا أول سؤال يطرحه كل من يختار بطاقة ائتمان، والجواب الصادق أنه يعتمد على طريقة صرفك أكثر مما يعتمد على البطاقة. فبطاقة تعطي 5% على البقالة لا قيمة لها إذا كنت تتسوق من محل لا تشمله، وبطاقة السفر المليئة بالأميال تكلفك مالاً إذا كنت تسافر مرة واحدة في السنة. في هذا الدليل نحسب معاً أي النوعين يعطيك أكثر، بأرقامك أنت.
كيف تموّل البنوك المكافآت؟ ولماذا يهمك ذلك
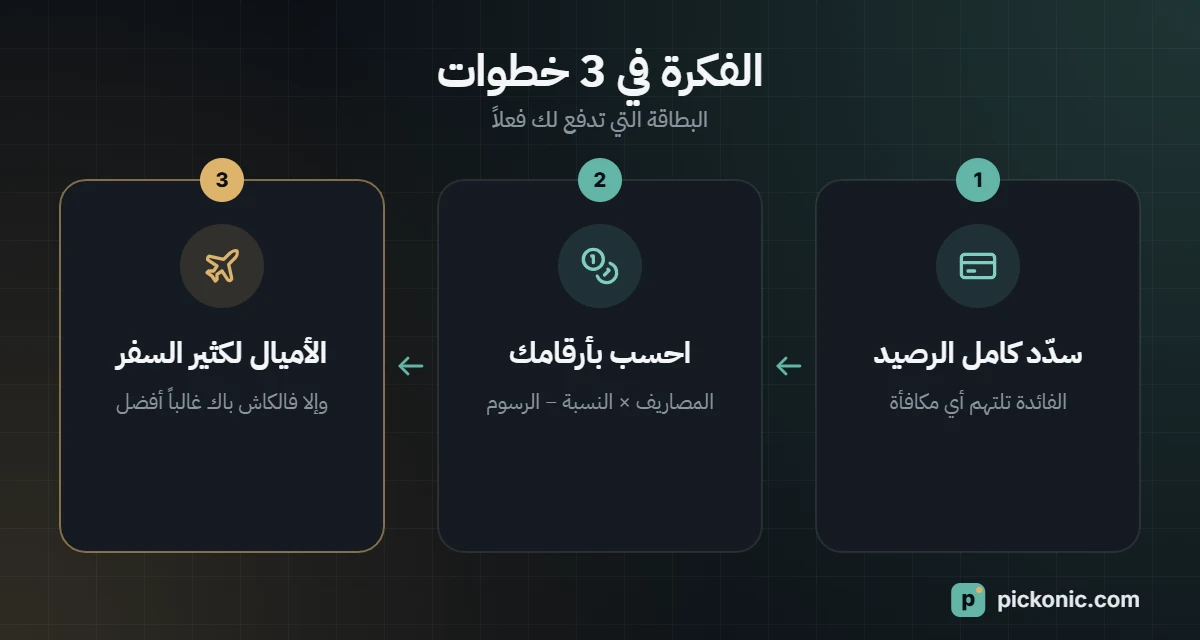
تأتي المكافآت من ثلاثة مصادر: العمولة التي يدفعها التاجر على كل عملية، والرسوم السنوية للبطاقة، والفوائد التي يدفعها العملاء الذين لا يسددون الرصيد كاملاً. والمصدر الأخير هو الأهم. ففوائد بطاقات الائتمان مرتفعة؛ وفي الإمارات مثلاً تنتشر نسب شهرية في حدود 3%، أي أكثر من 35% سنوياً. إذا تركت رصيداً غير مسدد ولو أحياناً، فستلتهم الفائدة أي مكافأة تحصل عليها. بطاقات المكافآت مجدية فقط لمن يسدد كامل رصيد الكشف كل شهر.
ولمن يفضّل المصرفية الإسلامية، تقدم البنوك الإسلامية بطاقات متوافقة مع الشريعة برسوم أو هياكل مختلفة بدل الفائدة التقليدية، لكن المبدأ نفسه ينطبق: التأخر في السداد مكلف.
بطاقات الاسترداد النقدي: بسيطة ومتوقعة
تعيد لك نسبة مما تصرفه، إما خصماً من الكشف أو مبلغاً في حسابك. ولها شكلان شائعان:
- نسبة ثابتة: النسبة نفسها على كل المشتريات. سهلة ولا تحتاج متابعة.
- نسب حسب الفئة: نسب أعلى على فئات معينة (البقالة، الوقود، المطاعم، الفواتير) ونسبة منخفضة لبقية المشتريات، وغالباً مع حد أقصى شهري للاسترداد.
تناسب من تكون مصاريفه محلية ويومية: بقالة ووقود ورسوم مدارس وفواتير وتسوق إلكتروني.
بطاقات السفر والأميال: قيمة أعلى وقواعد أكثر
تمنحك نقاطاً أو أميالاً عن كل مبلغ تصرفه، وغالباً مع مزايا مثل دخول صالات المطارات أو تأمين السفر أو خصومات الفنادق. وقيمة الميل ليست ثابتة؛ فهي تعتمد على طريقة الاستبدال. ترقية مقعد في رحلة طويلة تعطي عادة قيمة أعلى بكثير للميل الواحد من استبدال الأميال نفسها بقسائم شراء. كما أن بطاقات السفر غالباً برسوم سنوية أعلى وشرط راتب أعلى.
تناسب من يسافر عدة مرات في السنة، ويصرف مبالغ كبيرة بالبطاقة، ومستعد لتعلم قواعد برنامج ولاء لشركة طيران أو فنادق.
قارن بأرقامك الحقيقية
قم بهذا الحساب قبل أن تقدم على أي بطاقة:
- اجمع متوسط مصاريفك الشهرية بالبطاقة لكل فئة من آخر ثلاثة كشوف.
- لبطاقة الاسترداد: اضرب كل فئة في نسبتها، وطبّق الحد الأقصى الشهري، ثم اضرب في 12.
- لبطاقة السفر: اضرب مصاريفك في عدد الأميال لكل درهم، ثم في قيمة واقعية للميل حسب طريقة استبدالك الفعلية.
- اطرح الرسوم السنوية لكل بطاقة (ما لم تُعفَ منها بمستوى صرفك).
- أضف قيمة المزايا التي ستستخدمها فعلاً فقط، كدخول صالة كنت ستدفع ثمنه أصلاً.
مثال: تصرف 6,000 درهم شهرياً: 2,000 بقالة، و1,000 وقود، و1,500 مطاعم، و1,500 مشتريات أخرى. بطاقة تعطي 5% على البقالة والوقود (بحد أقصى 200 درهم شهرياً) و1% على الباقي تمنحك 150 + 30 = 180 درهماً شهرياً، أي 2,160 سنوياً. إذا كانت رسومها السنوية 300 درهم، فالقيمة الصافية 1,860 درهماً. ثم مرّر المصاريف نفسها على بطاقة السفر التي تفكر فيها وقارن النتيجة النهائية. حاسبة النسبة المئوية في Pickonic تختصر هذه الحسابات.
ما الذي تتحقق منه قبل التقديم؟
| البند | لماذا يهم |
|---|---|
| الرسوم السنوية وشروط الإعفاء | الإعفاء المشروط بصرف لن تصل إليه يعني أن البطاقة ليست مجانية |
| الحد الأقصى للمكافآت | نسبة عالية بسقف شهري منخفض قد تعطيك أقل من بطاقة بنسبة ثابتة |
| الفئات المستثناة | المدفوعات الحكومية والفواتير والرسوم الدراسية وشحن المحافظ غالباً مستثناة أو بنسبة أقل |
| رسوم العملات الأجنبية | عادة بضعة في المئة على المشتريات بعملة أخرى، وقد تلغي المكافأة عند السفر |
| انتهاء صلاحية النقاط والأميال | النقاط التي تنتهي دون استخدام خسارة خفية |
| شرط الراتب والمستندات | التقديم على بطاقات لا تنطبق عليك شروطها قد ينتهي بالرفض |
| نسبة الفائدة ورسوم السحب النقدي | تهمك إذا تأخرت يوماً في السداد؛ وتجنب السحب النقدي ببطاقة الائتمان |
اطلب من البنك “بيان الحقائق الأساسية” للبطاقة قبل التوقيع، ففيه الرسوم والنسب والشروط في مكان واحد.
أيهما تختار؟
- اختر الاسترداد النقدي إذا كانت مصاريفك محلية في الغالب، أو تريد البساطة، أو هذه أول بطاقة ائتمان لك.
- اختر بطاقة السفر إذا كنت تسافر كثيراً، وتصرف مبالغ كبيرة بالبطاقة، وستخصص وقتاً لاستبدال الأميال بذكاء.
- استخدم الاثنتين فقط إذا كنت منظماً: بطاقة للفئات التي تكسب فيها أكثر، والأخرى للباقي. كل بطاقة إضافية تعني رسوماً وكشفاً إضافياً.
عادات تحميك
- فعّل السداد التلقائي لكامل رصيد الكشف.
- أبقِ استخدامك أقل بكثير من الحد الائتماني، فالاستخدام المرتفع قد يؤثر على تقييمك الائتماني.
- لا تصرف أكثر لتحصل على مكافأة. استرداد 5% من شيء لا تحتاجه خسارة 95%.
- راجع بطاقتك مرة في السنة؛ إذا تغيرت مصاريفك فقد تتغير البطاقة الأنسب لك.
أسئلة شائعة
هل يؤثر التقديم على بطاقة في سجلي الائتماني؟
كل طلب يتبعه غالباً استعلام ائتماني، وعدة طلبات في وقت قصير قد تبدو مخاطرة للجهات المقرضة. قارن أولاً ثم قدّم على بطاقة واحدة.
هل تستحق الأميال إذا كنت أسافر مرة في السنة؟
غالباً لا. بعد خصم الرسوم السنوية، تعطي بطاقة استرداد جيدة قيمة أكبر لمن يسافر نادراً.
ما الحد الأدنى للراتب للحصول على بطاقة ائتمان؟
يختلف من بنك لآخر ومن بطاقة لأخرى؛ البطاقات الأساسية تشترط راتباً أقل من البطاقات الممتازة. راجع شروط كل بطاقة على موقع البنك.
هذا المقال للمعلومة العامة ولا يعد نصيحة مالية. قارن العروض الحالية مباشرة مع البنوك قبل التقديم.