كثيرون يحمّلون تطبيقاً لإدارة المصاريف بحماس في أول الشهر، ثم يتركونه قبل منتصفه. والسبب غالباً ليس التطبيق نفسه، بل أنهم اختاروا الأداة قبل أن يختاروا الطريقة. فيبقى التطبيق يسألهم أسئلة لم يجيبوا عنها: كم يكفي للبقالة؟ وأين يذهب ما يتبقى آخر الشهر؟ في هذا الدليل نبدأ بطريقة إعداد ميزانية الراتب، ثم نشرح ما يجب أن تبحث عنه في التطبيق حتى تختار أداة تستمر معك فعلاً.
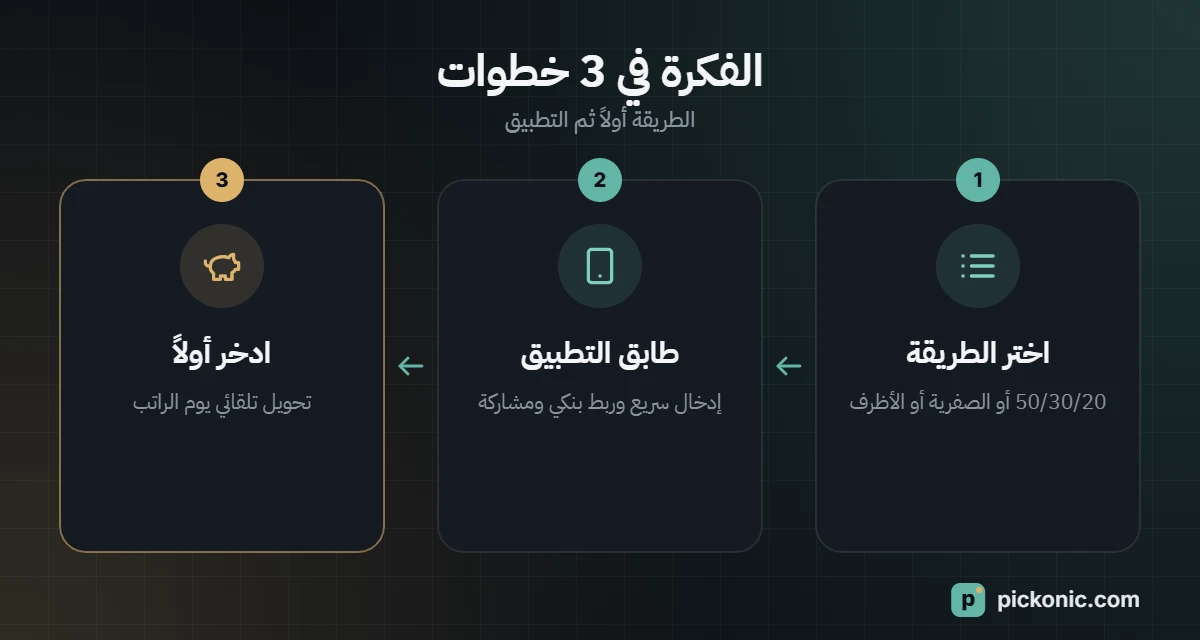
أولاً: اختر طريقة الميزانية
التطبيق مجرد وعاء، أما الطريقة فهي القواعد التي تلتزم بها كل شهر. وهذه أشهر ثلاث طرق تناسب معظم الناس.
قاعدة 50/30/20
قسّم صافي راتبك إلى ثلاثة أجزاء: 50% للاحتياجات الأساسية (السكن والفواتير والمواصلات والطعام الأساسي)، و30% للرغبات (المطاعم والاشتراكات والسفر)، و20% للادخار وسداد الديون الإضافي. فإذا كان صافي راتبك 12,000 درهم أو ريال، يكون التوزيع: 6,000 للاحتياجات، و3,600 للرغبات، و2,400 للادخار. هذه الطريقة سهلة ومرنة، ومناسبة لأول ميزانية. وإذا كان الإيجار وحده يأخذ 40% من دخلك، فلا بأس أن تعدّل النسب إلى 60/20/20؛ المهم أن يكون للادخار نصيب ثابت قبل بداية الشهر.
الميزانية الصفرية
تعطي كل درهم من دخلك مهمة محددة حتى يصبح المبلغ غير الموزّع صفراً. فإذا بقي 300 بعد الفواتير والمصاريف المخططة، تقرر الآن: هل تذهب لصندوق الطوارئ، أم للسفر، أم لسداد قرض؟ تحتاج هذه الطريقة جهداً أكبر، لكنها الأكثر تأثيراً في العادات، لأنه لا يبقى مال “سائب” في الحساب ينتظر أن يُصرف.
طريقة الأظرف (الجيوب)
كانت قديماً تتم بأظرف ورقية فيها نقود، واليوم يمكن تطبيقها بحسابات فرعية أو “جيوب” توفرها بنوك كثيرة. جيب للبقالة، وآخر للوقود، وثالث للترفيه. وعندما يفرغ الجيب تتوقف المصاريف في هذا البند حتى الشهر التالي. تناسب من يصرف كثيراً بالبطاقة لأنه لا “يرى” المال وهو يخرج.
ما الذي يجب أن يقدمه تطبيق الميزانية الجيد؟
بعد أن تحدد طريقتك، قارن التطبيقات بهذه القائمة. لا تحتاج كل الميزات، لكن الأربع الأولى مهمة للجميع تقريباً.
- يناسب طريقتك. بعض التطبيقات مبنية على الميزانية الصفرية، وبعضها على تصنيف المصاريف فقط. اختر ما يتوافق مع قواعدك.
- إدخال سريع. إذا استغرق تسجيل العملية أكثر من ثوانٍ قليلة ستتوقف عنه. ابحث عن أدوات الشاشة الرئيسية أو تصوير الإيصالات أو الاستيراد التلقائي.
- ربط بالبنك أو استيراد سهل. الربط التلقائي يوفر الوقت، لكن تغطيته تختلف من دولة لأخرى ومن بنك لآخر. إن لم يكن بنكك مدعوماً، تأكد أن التطبيق يستورد ملفات CSV أو أن الإدخال اليدوي سريع.
- عملتك ولغتك. تطبيق لا يعرض الدرهم أو الريال بشكل صحيح، أو لا يدعم العربية، سيجعل كل تقرير أصعب في القراءة.
- الفواتير المتكررة والتذكير. الإيجار والرسوم الدراسية والتأمين والاشتراكات تُدخل مرة واحدة وتتكرر تلقائياً.
- تقارير واضحة. عرض شهري لأين ذهب المال مقارنة بالخطة هو الهدف من كل هذا.
- ميزانية مشتركة. إذا كنت تدير المصاريف مع زوجتك أو أسرتك، تأكد أن شخصين يمكنهما استخدام الميزانية نفسها دون مشاركة كلمة مرور واحدة.
- الخصوصية والأمان. اقرأ ما البيانات التي تُجمع وهل تُباع أو تُشارك، وفضّل التطبيقات التي تدعم التحقق بخطوتين.
مقارنة أنواع أدوات الميزانية
| نوع الأداة | الأنسب لـ | العيب الأساسي |
|---|---|---|
| جدول بيانات (Excel أو Google Sheets) | من يحب التحكم الكامل ويريد أداة مجانية | كل شيء يدوي ما لم تبنِ المعادلات بنفسك |
| تحليلات المصاريف في تطبيق البنك | نظرة أولى على أين يذهب المال | يرى بنكاً واحداً فقط وأدوات التخطيط محدودة |
| تطبيقات ميزانية مجانية | تتبع المصاريف حسب البنود | غالباً بإعلانات أو بميزات محدودة |
| تطبيقات ميزانية مدفوعة | الميزانية الصفرية والميزانية العائلية والربط البنكي | اشتراك شهري أو سنوي |
| حسابات الجيوب في البنك | حدود صارمة لكل بند | تحتاج انضباطاً عند نقل المال بين الجيوب |
مجاني أم مدفوع؟
التطبيق المدفوع يستحق فقط إذا وفّر لك أكثر مما يكلف. اختبار بسيط: إذا كانت تكلفة الاشتراك نحو 1% مما تتوقع ادخاره في السنة، وكانت ميزاته (الربط البنكي، المشاركة، تتبع الأهداف) هي ما سيجعلك ملتزماً، فهو يغطي تكلفته. وإذا كنت منضبطاً وتحب الجداول، فقالب مجاني يؤدي المهمة نفسها. كثير من التطبيقات المدفوعة تقدم فترة تجربة مجانية؛ استخدمها لتجربة شهر كامل بطريقتك قبل الالتزام.
جهّز ميزانيتك في أمسية واحدة
- اكتب صافي راتبك الشهري بعد الاستقطاعات.
- اكتب الالتزامات الثابتة: الإيجار، الكهرباء والماء، الهاتف والإنترنت، المواصلات، الرسوم الدراسية، أقساط القروض.
- راجع كشوف الحساب لآخر شهرين أو ثلاثة وقدّر المصاريف المتغيرة (البقالة، الوقود، المطاعم).
- اختر طريقتك وأنشئ البنود في التطبيق.
- حدد مبلغ الادخار أولاً ولو كان صغيراً، واجعل تحويله تلقائياً يوم نزول الراتب.
- خصص ربع ساعة أسبوعياً لمراجعة الميزانية وتعديلها.
استخدم حاسبة النسبة المئوية لتحويل القواعد إلى أرقام حقيقية. مثلاً: 20% من 9,500 تساوي 1,900، وهذا هدف ادخارك الشهري وفق قاعدة 50/30/20.
أخطاء تُفشل الميزانية
- بنود كثيرة جداً. ابدأ بثمانية إلى اثني عشر بنداً، ويمكنك تقسيمها لاحقاً.
- نسيان المصاريف غير المنتظمة. تأمين السيارة السنوي، وتجديد الملكية، والزي المدرسي، ومصاريف رمضان والعيد كلها ستأتي. اقسم إجماليها السنوي على 12 وادخره شهرياً.
- الحساب على إجمالي الراتب. اعمل دائماً بما يصل فعلاً إلى حسابك.
- الاستسلام بعد شهر سيئ. تجاوز بند واحد معلومة مفيدة وليس فشلاً. عدّل الخطة واستمر.
- عدم ترك هامش. اترك بنداً “متفرقات” بنسبة 3% إلى 5% حتى لا تكسر المفاجآت الخطة كلها.
أسئلة شائعة
هل ربط حسابي البنكي بتطبيق آمن؟
التطبيقات الموثوقة تستخدم اتصالات للقراءة فقط عبر مزودين مرخصين، لكنك في النهاية تشارك بيانات عملياتك. راجع سياسة الخصوصية وفعّل التحقق بخطوتين، وإن لم تكن مرتاحاً فاستخدم الإدخال اليدوي أو الاستيراد.
متى تبدأ الميزانية في النجاح؟
توقع أن يكون الشهر الأول فوضوياً، والثاني أدق. وبحلول الشهر الثالث يكون لدى معظم الناس أرقام واقعية لكل بند.
ميزانية واحدة للزوجين أم اثنتان؟
كثير من الأزواج يستخدمون ميزانية مشتركة لمصاريف البيت، مع مصروف شخصي صغير لكل منهما. اختر تطبيقاً يدعم المشاركة إن اخترت هذه الطريقة.
ماذا لو كان دخلي يتغير كل شهر؟
ضع الميزانية على أساس أقل شهر معتاد. وحين يزيد الدخل، أرسل الزيادة مباشرة للادخار أو سداد الديون بدل رفع مستوى الصرف.